跳票多年,苹果终于要推出自己的折叠手机。
根据快科技的报道,苹果第一款折叠屏手机 iPhone Fold 会在6月25号正式进入量产,预计2026年秋季发布会就会正式推出市场。
iPhone Fold的起售价大概会定在14999元,这将会是苹果有史以来最贵的iPhone,直接把价格门槛抬到了新高度。
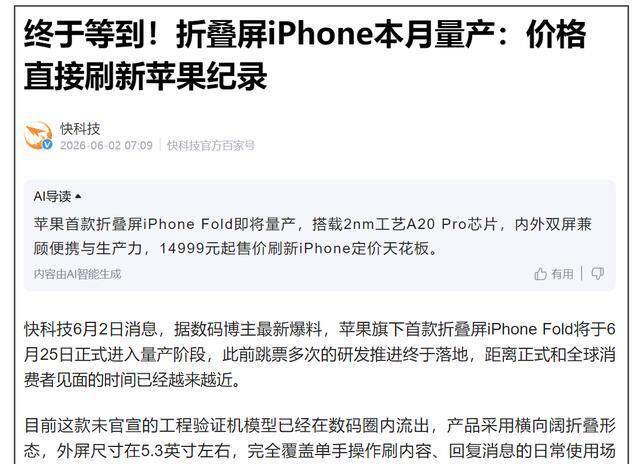
这机器传了好几年,最早说2018年苹果要量产折叠手机,然后又改成了21年,此后基本上每1年都有量产的消息传出来,直到26年才基本上算确定。
为什么苹果直到现在才开始量产?
一、软件和硬件的双重考验,折叠手机不是这么好造的
折叠屏手机的软件适配,一直是个大问题。问题根源在于外屏和内屏尺寸完全不同。
就拿三星的折叠手机来说,外屏比例接近23比9,非常窄长,被不少网友调侃是遥控器,单手握持时显示区域很受限。
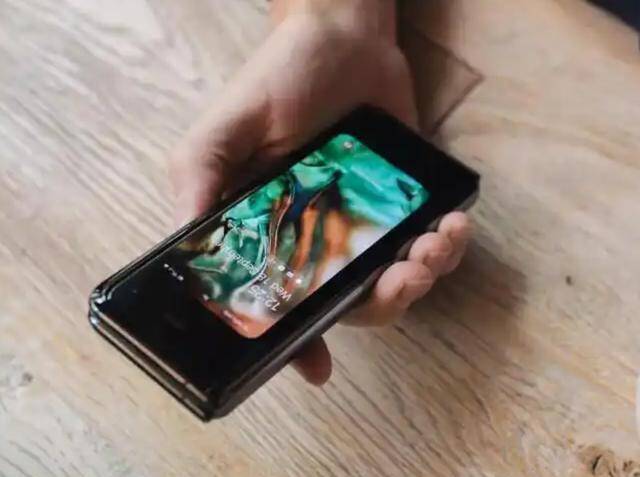
展开之后内屏又变得接近方形,大概21.6比18的样子。应用在两种屏幕之间切换,如果只是简单拉伸或者缩放,直接就会出现元素错乱,字要么挤成一团,要么空出大片。
日常用的办公和购物软件,经常会把按钮、输入框这些关键操作区,卡在屏幕正中间的折痕位置,手指怎么点都没反应,操作直接失效。还有不少应用,切换内外屏的时候会闪屏,或者页面直接崩掉退出去,刚才填的信息全丢了。
说到底,这就是应用开发的问题。绝大多数开发者只按照普通直板手机的屏幕去做适配,根本就没考虑过屏幕还能一会儿变窄,一会儿又展开变成大方屏。
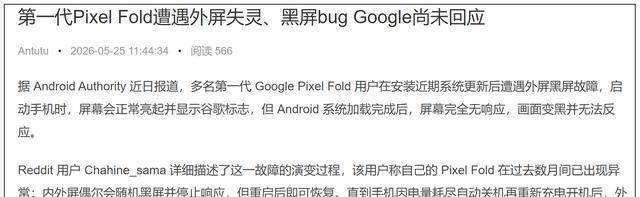
应用只适配了竖屏这一种模式,根本撑不住折叠屏来回切换的需求。现在安卓折叠屏手机能不能真正从小众圈子里走出来,关键就看软件生态的跟进速度,这直接决定命运。
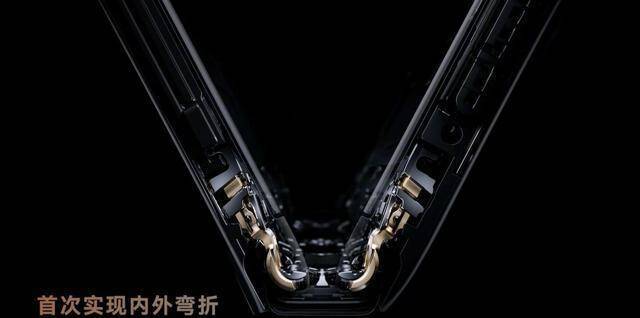
折叠屏第二个大问题,就是屏幕和铰链太脆弱。内屏用的是可以弯折的软屏,最外面那层不是普通玻璃,而是一层软性材料。
日常使用中,这种屏幕的抗划、抗摔能力比传统硬玻璃差了一大截。用不了多久,表面就容易出现细小划痕,中间那条折痕也会越来越深。
时间一长,屏幕老化加快,触摸不灵的问题也跟着来。更让人头疼的是维修价格,换一块内屏的钱,往往比普通手机换屏贵得多,摔一下维修成本直接拉满。
铰链也没让人省心。它是整个折叠手机最核心的机械结构,由几十个小零件拼在一起。反复开合久了,零件就会松动,转动时阻力下降,手感松松垮垮,还会出现咯吱异响。
机身闭合时缝隙也跟着变大,灰尘和水汽很容易就钻进去,直接加速屏幕和内部主板的老化,机器用不到两年就可能出大毛病,整体寿命被大幅拉低。
另外,重量和厚度也一直压不下来。为了同时放下两块屏幕、一整套精密铰链、更大容量的电池和多层机身结构,折叠手机再怎么设计,都会比普通直板旗舰厚重很多。在早期的时候,即便各家用上更轻的材料,反复优化内部堆叠,折叠状态下的厚度和整机重量还是明显偏高。这就导致单手握持很吃力,长时间拿着手腕发酸,放进口袋会鼓起一大块,日常携带的方便程度大打折扣。
这些问题,苹果在开发折叠屏手机,同样也是难题。
很多人不知道,现在除了华为,其他品牌的折叠手机在软件适配上多少都有点问题。这事儿不完全是厂商的原因,根子在安卓系统本身。
而对拥有自研的生态系统的苹果来说,软件适配同样是一道大坎。
二、IOS运行十几年早已固化,适配折叠屏成本风险太高
先说安卓系统,这套东西,最开始就是给固定尺寸的单屏幕手机设计的。后来安卓10加入了原生折叠屏支持,安卓12L又强化了大屏交互,搞了任务栏和双列通知。
但底层那套窗口管理机制,还是老逻辑:屏幕尺寸或者显示密度一变,系统就把正在运行的应用直接掐掉重开。
开发者得自己在代码里声明怎么处理这种变化,还得针对不同分辨率做好几套界面布局。
一旦偷懒没做,屏幕展开后就会出现各种问题,软件被硬生生拉长,文字截断,列表错位,或者干脆白屏。
早期一些折叠机上,社交软件和购物软件在大屏上只显示手机界面的暴力放大版,字和按钮比例完全失调,输入框能直接飞出屏幕。再加上安卓厂商各搞各的,都有一套自己的自适应方案。三星用Flex模式和多窗口分屏,小米推掌上PC和平行窗口,OPPO和vivo又定义了自己的分栏策略。
这些方案在接口、触发方式、应用生命周期管理上互相不通用。一个软件如果想在所有品牌的折叠机上体验一致,就得挨个接入调试,底层碎片化带来大量重复工作。
华为走的是另一条路,因为它是自己的鸿蒙系统,同时掌控内核、芯片、终端和开发者平台,能从系统侧直接推行统一规范,不需要开发者大规模改造应用。
鸿蒙的平行视界功能,是在系统框架层自动把普通应用分成左右两栏,左边显示一级页面,右边打开二级页面,三级页面用悬浮窗展示,返回操作和层级关系系统自己管,应用本身甚至都不知道自己被分栏了。
而华为自己的元服务则把应用拆成轻量卡片,能在折叠屏不同形态下组合显示。这种架构让华为可以量产三折叠、阔折叠这些屏幕尺寸和常规手机差别很大的设备,屏幕比例和分栏逻辑由系统统一适配,应用基础功能出厂就能正常用,不用等着第三方开发者逐个更新。
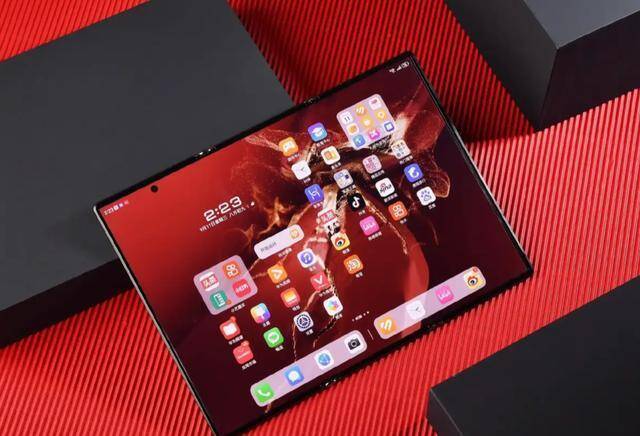
硬件形态创新不会被软件适配的节奏拖住。这也是华为折叠屏最大的优势之一。
iOS这边情况又不一样。
苹果跟华为一样,也是内核、芯片、终端、开发者平台一把抓,可iOS已经运行了十几年了,长期就守着单窗口、全屏沉浸这套交互,多任务体系被严格限制在iPad的分屏滑动和台前调度上,iPhone层面一直没提供真正的分屏功能。
如果苹果做传统的内折大屏手机,就必须在iOS里引入多窗口管理、分屏比例调整、同一个应用开多个窗口这些能力,这些跟iOS底层的导航栏、手势返回这些全局交互直接冲突。
硬要改,不只是人机界面规则要重写,还会带出系统稳定性、开发者适配成本和用户学习成本一堆风险。
苹果内部一直比较抗拒这种大改动,因为这么大的改动,软件就要重新开始优化调试,相当于重新做了一个新的系统。
苹果的折叠机推进慢就是这个原因。行业内有人透露,苹果在内部测试传统内折原型机的时候,多任务切换和应用恢复的体验怎么都达不到量产标准,所以项目一推再推。
最后苹果选了阔折叠这个形态,就是因为展开后的尺寸和比例接近iPad mini,展开可以直接跑iPad的应用。iPad那边分屏、侧拉、台前调度、外接显示器支持早就很成熟了,窗口可以重叠缩放,应用在多种尺寸下都有动态布局能力,商店里针对iPad优化过的应用数量也很多。
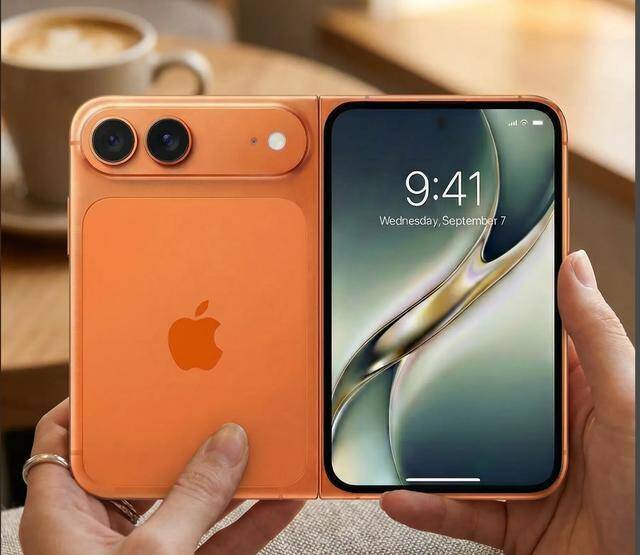
阔折叠的硬件就等于把一台成熟的平板生态折起来放进口袋,打通了iPhone、iPad、Mac的软件连续体验。苹果靠这个形态直接复用已经存在的大屏生态,根本不用在iOS上重新搞多窗口那一套,却一次性补上了iOS长期被骂的多任务弱、大屏利用率低、生产力不足这三个短板。
AirPods、Apple Pencil这些外设的跨设备连接和手眼协同,也会自然延伸到折叠场景,这样的好处就是文件和多窗口在设备间拖拽的路径更短。这就是拿硬件设计上的折中,换软件体验上的确定性。
苹果一贯的系统优先思维在这里很清晰:不让软件适配变成硬件形态的阻碍,而是让硬件形态去适应已经成熟的软件资产。所以折叠手机软件适配的困境,不单是技术问题,更是对平台掌控力和生态统一性的考验,不同系统路线下的差别到这就看得特别清楚了。
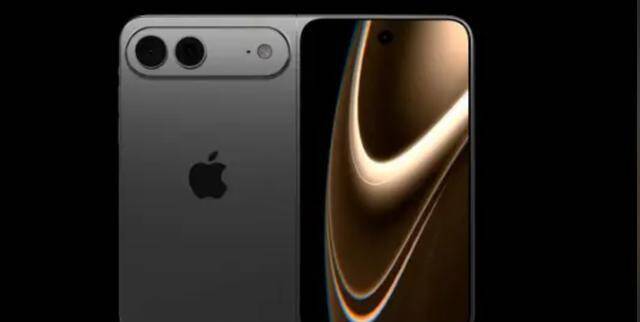
当然,除了软件生态,苹果对手机的要求从来不是什么炫技式的完美,而是成熟。也就是说,性能可以不追极限,但整机不能有明显短板,而且供应链价格要可控。这也是为啥苹果折叠机跳票这么多年的另外一个原因。
三、苹果推出折叠手机,产业链成熟下稳固高端市场的布局
而说了生态系统之外,苹果折叠机这几年立项、推迟、再重启来回折腾,还有硬件方面的问题。
苹果对移动设备有一套跟行业惯常做法不一样的规矩。
苹果从来不追求抢首发、刷参数,只追求能大规模稳定生产的成熟方案。这种成熟有两个意思,一个是整机不能有短板,另一个是供应链上关键零部件的成本必须进入合理区间。
折叠机这个产业链长时间满足不了苹果这个标准,特别是铰链、超薄玻璃和柔性屏幕的可靠性和成本,导致项目一再搁置。
苹果对铰链的要求,比同时期的安卓机高出一大截:它要求铰链结构得做到整机闭合时的厚度不超过当时直板旗舰的1.5倍,也就是要做到和直板机一样的轻薄。
展开后屏幕折痕在日常观看距离肉眼看不出来,同时整套机构要扛住10万到20万次以上的开合,之后还不能有明显性能下降。这个标准放到材料选择和机械设计上,难度非常大。
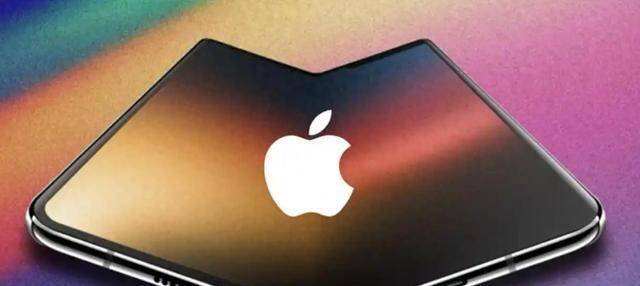
过去这些年,苹果接触过安费诺、科森科技这些供应商,评估了一大堆方案,一直不满意。要么是铰链体积太大,弄得机身太厚,要么用久了折痕越来越深。
而苹果不接受那种折痕随着使用越来越明显的情况,这就要求超薄玻璃和柔性基板有突破,还得配上精密调校的多连杆或者齿轮传动结构,以及液态金属这类高强度非晶合金的应用。这些零部件的成本一度居高不下,一套能符合苹果寿命要求的铰链模组,早期报价超过一百美元,如果苹果采购的话,毛利就控制不住了。
屏幕和玻璃的要求同样苛刻。苹果要求内屏覆盖的超薄玻璃,得在弯折半径和抗冲击性之间拿捏到位,而且跟偏光片、触控层叠在一起之后,透光率和色彩准确度不能打折扣。
三星显示从2019年就给苹果提供折叠屏样品了,测试了好几年,苹果还是反馈折痕控制和表面硬度得继续改。康宁那边也在给苹果开发可弯曲玻璃,但工艺稳定性和成本很长时间都没达标。
所以苹果的选择是一直等,对于苹果来说,如果因为核心零部件良率和成本如果下不来,产品要么定价高得卖不动,要么妥协品质,留下明显使用缺陷,这直接就违反了苹果对iPhone产品线的定义。
iPhone这十几年,老被人吐槽创新不够,实际上iPhone最核心的从来就不是创新,它的底层优势一直集中在成熟技术整合、用户体验标准化、软硬件生态绑定这三个方向。
安卓阵营那边经常有抢发前沿黑科技结果体验翻车的事情,苹果优先控制的是产品故障率、全机型体验一致性,包括续航、发热、耐用性这些。宁可把技术落地时间往后推,也要等产业链配套完全成熟。每年小步升级芯片性能、影像算法、机身工艺,稳定迭代,用户换机后的适应成本低,供应链也稳。
苹果从来不会想着去带动整个产业链一起发展,而是为了减少研发投入,想着直接采购供应链成熟的零部件。
所以说,苹果不想着自主创新,最终的结果就是折叠手机一拖再拖。
这和华为完全不一样,很长一段时间里,全球也就华为真正具备铰链、玻璃、柔性材料一整套的把控能力。华为用的是深度定义加联合研发的模式。自己不会去建厂生产,而是拉着国内供应链伙伴组成紧密的联合创新体。
华为做顶层设计和关键技术规格,伙伴去工程化落地,最后华为通过高份额采购、共有专利这些方式确保独占性和优先供应。像水滴铰链、玄武水滴铰链这些,华为手里攥着大量核心专利。铰链里面上百个精密零件,华为跟安费诺、奇鋐、科森科技这些精密结构件供应商深度合作,主导了零部件的开发和制造。
这也是为什么华为的折叠手机无论是软件还是硬件上,都有技术优势的原因,通过和供应链的深度合作,带动上下游产业链一起发展,产品技术不是供应商方案,自然就有竞争力。
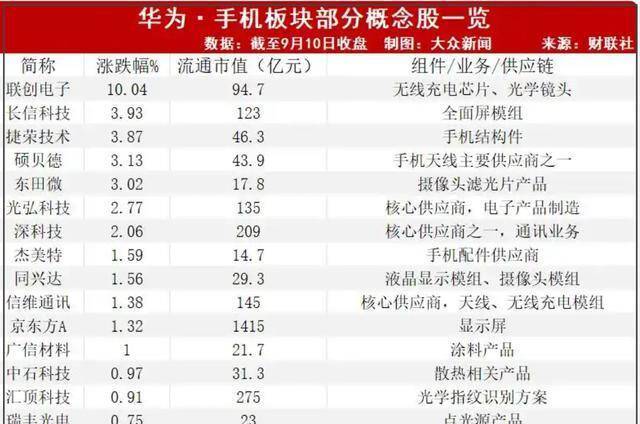
而现在经过这么多年的发展,折叠屏的产业链总算是比较成熟了,能力和成本结构终于符合苹果的要求,苹果的折叠机产品才被正式提上日程。
这时候拿出折叠机,还有一个更直接的市场原因。在超高端市场,苹果正在被华为持续挤压。
华为靠着Mate X系列和Pura X系列折叠机,在折叠屏市场拿下了超过七成的首次购买用户份额,在万元以上价位的地位越来越稳。2024年中国市场六百美元以上的高端手机里,华为的份额已经回升到两成以上,增长主要是折叠产品贡献的,这部分恰恰是苹果之前没有覆盖的产品形态。
这对苹果来说,折叠机不再只是一个小众测试品,而变成了影响品牌高端心智的战略品类。苹果如果继续缺席,很可能会因为缺了这个形态选项,失去对用户换机升级路径的控制,动摇它在高端市场的主导位置。所以苹果折叠机不是仓促上马,而是在感觉到高端阵地受到实质威胁之后,结合供应链成熟度做出的精准反击。
说白了吧,苹果对待折叠机的态度始终是实用主义。它看不上那些折痕可见、铰链松动、厚度超标、定价高得离谱的验证型产品。它宁愿花多年时间等,让产业链先把试错成本消化掉,再用自己强大的定制和整合能力,组装出一台没有明显短板的成品,并且用相对合理的零部件价格,撑起能大规模出货的定价。
这套策略保证了第一款折叠机上市的时候,不会因为关键缺陷被市场否定,成熟没有短板的iPhone 折叠机也可以帮助苹果稳固在高端市场的地位。
信通配资提示:文章来自网络,不代表本站观点。